
Date limite de dépôt de la liasse fiscale
Date limite de dépôt de la liasse fiscale
ARTICLE · ~ 6 MIN DE LECTURE · PUBLIÉ LE 12/10/2026
La date limite de dépôt de la liasse fiscale est fixée au deuxième jour ouvré suivant le 1er mai pour un exercice clos au 31 décembre, avec 15 jours supplémentaires en cas de télétransmission. Pour les exercices clos le 31 décembre 2025, l'échéance tombait donc le 20 mai 2026. Pour les exercices clos le 31 décembre 2026, elle devrait tomber le 19 mai 2027.
Si votre société à l'impôt sur les sociétés clôture en cours d'année, la règle change : vous disposez de trois mois après la clôture. Voici le calendrier complet, les cas particuliers et les bons réflexes pour ne pas être pris de court.
À retenir
- Clôture au 31 décembre : dépôt au plus tard le 2e jour ouvré suivant le 1er mai, soit le 20 mai 2026 en télétransmission pour les exercices clos fin 2025.
- Clôture en cours d'année (IS) : dépôt dans les 3 mois suivant la clôture.
- Télétransmission EDI-TDFC : 15 jours calendaires de délai supplémentaire, accordés de façon permanente.
Quelle est la date limite de dépôt de la liasse fiscale ?
La règle générale est posée par le Code général des impôts : la déclaration de résultat et ses annexes doivent être déposées au plus tard le deuxième jour ouvré suivant le 1er mai lorsque l'exercice est clos au 31 décembre, ou lorsqu'aucun exercice n'a été clos au cours de l'année.
Cette date de base est ensuite prolongée de 15 jours calendaires lorsque la liasse est transmise par voie électronique. Comme la télétransmission est obligatoire pour toutes les entreprises soumises à un régime réel, c'est en pratique cette date prolongée qui s'applique.
Concrètement :
- date limite liasse fiscale 2026 (exercices clos au 31/12/2025) : le 1er mai 2026 tombait un vendredi, le 2e jour ouvré suivant était le mardi 5 mai, et la date limite en télétransmission était le mercredi 20 mai 2026 ;
- campagne 2027 (exercices clos au 31/12/2026) : le 1er mai 2027 tombe un samedi, le 2e jour ouvré suivant sera le mardi 4 mai, ce qui place l'échéance de la liasse fiscale au mercredi 19 mai 2027, sous réserve de confirmation par l'administration.
Cette règle s'applique aux entreprises à l'impôt sur le revenu (BIC, BNC, BA) quelle que soit leur date de clôture, ainsi qu'aux sociétés à l'IS dont l'exercice coïncide avec l'année civile.
À noter : certaines déclarations voisines ne bénéficient pas du délai de 15 jours. C'est le cas de la déclaration de CVAE (1330-CVAE), attendue le 2e jour ouvré suivant le 1er mai.
Clôtures en cours d'année : le délai de 3 mois
Les sociétés soumises à l'impôt sur les sociétés qui ont une clôture d'exercice décalée (31 mars, 30 juin, 30 septembre…) doivent déposer leur liasse fiscale dans les trois mois qui suivent la clôture.
Le délai supplémentaire de 15 jours s'applique également à ces entreprises lorsqu'elles télétransmettent leur liasse. Ainsi, une société qui clôture au 30 juin 2026 doit transmettre sa liasse au plus tard le 30 septembre 2026, prolongé au 15 octobre 2026 en télétransmission.
Cette organisation a un avantage : elle permet d'étaler la charge de travail et d'éviter le pic de printemps. Elle impose en contrepartie de suivre un calendrier propre à chaque entité, ce qui devient vite complexe dans un groupe dont les filiales n'ont pas toutes la même date de clôture.
le délai de télétransmission (edi-tdfc)
La télétransmission de la liasse fiscale passe, dans la grande majorité des cas, par la procédure EDI-TDFC (échange de données informatisé – transfert des données fiscales et comptables). Un logiciel ou un partenaire EDI, souvent l'expert-comptable, transmet les formulaires à la DGFiP dans un format structuré.
Les 15 jours calendaires accordés aux télédéclarants sont pérennes : ils ne relèvent plus d'une tolérance renouvelée chaque année. Ils ne constituent pas pour autant une marge de sécurité confortable. Un envoi effectué le dernier jour peut être rejeté pour une anomalie technique ou une incohérence entre formulaires, et il faut alors corriger puis renvoyer dans les temps.
Le bon réflexe : viser un premier envoi plusieurs jours avant l'échéance, puis vérifier l'accusé de réception et le compte rendu de traitement de la DGFiP.
Tableau récapitulatif des échéances
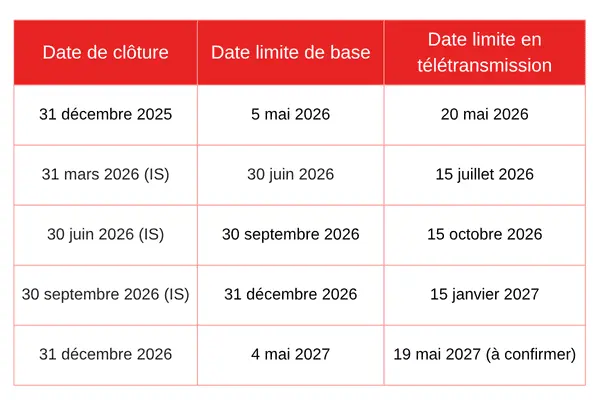
Ces dates sont données à titre indicatif : le calendrier fiscal publié chaque année par la DGFiP fait foi, et les dates exactes peuvent être aménagées.
retard : quels risques ? comment sécuriser l'échéance ?
Un dépôt tardif expose l'entreprise à plusieurs pénalités :
- des intérêts de retard de 0,20 % par mois sur les droits dus ;
- une majoration de 10 %, portée à 40 % si la liasse n'est pas déposée dans les 30 jours suivant une mise en demeure ;
- une amende spécifique lorsque l'obligation de télétransmission n'est pas respectée.
Au-delà du coût, un retard répété peut attirer l'attention de l'administration et compliquer les échanges en cas de contrôle.
Pour sécuriser l'échéance, trois leviers font la différence. D'abord, anticiper la clôture : une balance fiable et validée tôt raccourcit tout le reste. Ensuite, centraliser le suivi des déclarations, surtout dans un groupe multi-entités. Enfin, s'appuyer sur un logiciel de liasse fiscale qui alerte avant les échéances et télétransmet sans ressaisie.
C'est le rôle de Regnology Uloa, que Finopsys déploie auprès des directions financières : un tableau de bord organisé autour des dates d'échéance, un suivi de l'avancement de chaque déclaration et des alertes par e-mail à quelques jours de la date limite.
Fabrice Daugeron - Consultant Manager chez Finopsys
« Le plus grand risque, ce n'est pas d'oublier la date : c'est de découvrir une anomalie la veille de l'échéance. Nous conseillons toujours de prévoir un premier envoi bien avant le 20 mai, pour garder le temps de corriger sereinement. »
Pour tout comprendre sur le contenu et le rôle de ce document, consultez notre guide complet : liasse fiscale : définition, contenu et échéances.
FAQ : date limite de la liasse fiscale
- Quelle est la date limite si l'exercice est clos au 31 décembre ?
Le deuxième jour ouvré suivant le 1er mai, prolongé de 15 jours en télétransmission. Pour les exercices clos au 31 décembre 2025, la date limite était le 20 mai 2026.
- Quel délai supplémentaire avec la télétransmission ?
15 jours calendaires, de façon permanente. Ce délai s'applique aux liasses transmises par voie électronique, que l'exercice soit clos au 31 décembre ou en cours d'année.
- Peut-on demander un délai supplémentaire ?
Il n'existe pas de report général au-delà des 15 jours. Une entreprise en difficulté peut solliciter son service des impôts des entreprises, mais un délai n'est jamais acquis. Mieux vaut anticiper.
- Quelles pénalités en cas de retard ?
Des intérêts de retard de 0,20 % par mois et une majoration de 10 % des droits, portée à 40 % après une mise en demeure restée sans effet pendant 30 jours.
- Qui dépose la liasse fiscale ?
L'entreprise elle-même ou son expert-comptable, qui agit souvent comme partenaire EDI. Dans tous les cas, l'entreprise reste responsable du respect de l'échéance.
- Un logiciel sécurise-t-il l'échéance ?
Oui. Un logiciel de liasse fiscale suit les dates limites, alerte en amont, contrôle la cohérence des formulaires et les télétransmet, ce qui réduit fortement le risque de rejet de dernière minute.
Sources
impots.gouv.fr (espace professionnel, formulaires et procédure EDI-TDFC),
bofip.impots.gouv.fr (BOI-BIC-DECLA-30-10-10-20)
Article informatif, sans conseil fiscal personnalisé : rapprochez-vous de votre expert-comptable pour votre situation.
 2026-11-03
La revue de presse Finopsys - 2026
Nous choisissons, chaque semaine, dans la presse, des articles en lien avec l'actualité métier de nos solutions.
 2026-10-26
Facturation électronique : premier bilan et choix de votre plateforme agréée (PA)
Depuis le 1er septembre 2026, la facturation électronique est devenue une réalité : découvrez les premiers enseignements de la réforme, les critères pour...
 2026-10-19
DSO : comment réduire vos délais de paiement ?
Le DSO (days sales outstanding) mesure le nombre moyen de jours qui s'écoulent entre l'émission d'une facture et son encaissement. Plus il est élevé, plus votre...
